Domain gesamtfahrzeugerprobung.de kaufen?
Wir ziehen mit dem Projekt
gesamtfahrzeugerprobung.de um.
Sind Sie am Kauf der Domain
gesamtfahrzeugerprobung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtfahrzeugerprobung.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
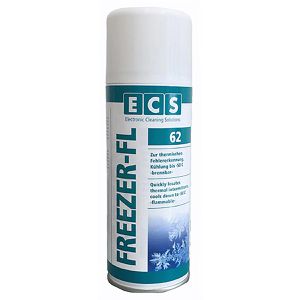
Elix Eisspray 762.400.000, Freezer-FL, bis -50°C, zur thermischen Fehlererkennung, 400mlZur thermischen Fehlererkennung in elektronischen System und hitzeempfindlichen Komponenten Gewährleistet eine rasche und zuverlässige Kühlung bis -50°C Lokalisiert Haarrisse auf Leiterplatten, und kühlt Metallteile bei der Darstellung von Schrumpf- und Presspassungen ab Optimal für z.B. IC's, Transistoren, Dioden, Widerstände, Kondensatoren sowie zum Hitzeschutz beim Löten und Entlöten Schnelle Beeinflussung von Thermostaten, Thermoschaltern zu Testzwecken Chemisch rein, verdampft sofort ohne Rückstände und greift die gängigsten Materialien nicht an Merkmale: Verwendungszweck: industriell Anwendung: Auto, für Elektronik weitere Produktinformationen: Inhalt: 400ml, Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. Enthält: Propan (CAS No.: 74-98-6), Butan (CAS No.: 106-97-8) Hinweis: Eisspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.8,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
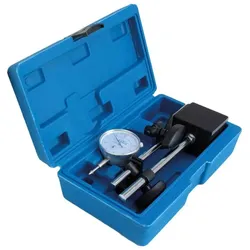
SATRA S-MAHO2 Magnetstativ mit Magnetfuss für Messinstrumente inkl. analoger MessuhrSATRA Set S-MAHO2 Magnetstativ mit Magnetfuss für Messinstrumente inkl. analoger Messuhr Beschreibung Meßuhrhalter: Vielseitig arretierbar mit Feinjustierung, verchromtes Gestänge 2 gefräste Magnetflächen (waagerecht und senkrecht) mit prismatischer Sohle ein- und ausschalbarer Magnet Messuhraufnahme 8mm Technische Angaben Messstativ: Gesamthöhe mit Magnetblock: 228mm Höhe der Säule: 175mm Länge des Gestänges: 150mm (geteilt mit Feineinstellung) Abmasse des Magnetblockes: Breite: 50mm x Höhe: 55mm Tiefe: 60mm Gewinde Gestänge: M8 Beschreibung Meßuhr: Messuhr mit Metallgehäuse Nullstellung einstellbar Durchmesser Anzeige 58mm Messbereich 0-10mm Umdrehungszähler, 1 Umdrehung = 1mm Auflösung / Ablesegenauigkeit: 0,01mm rückseitige Befestigungsöse die Tastspitze ist auswechselbar Einspannschaft 8 mm zur Aufnahme in einem Messstativ856,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
BGS Magnetständer für Messinstrumente - 1938mit Ein-/Aus-SchalterMessuhrenaufnahme für 4,5 mm und 8 mm SchaftMagnetblock mit Prismenauflage (z.B. für Wellen)Haltearm mit Feineinstellung und GelenkGeeignet zur Aufnahme mechanischer und digitaler MessuhrenMerkmaleBruttogewicht: 1440 g18,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Elix Eisspray 762.400.000, Freezer-FL, bis -50°C, zur thermischen Fehlererkennung, 400mlZur thermischen Fehlererkennung in elektronischen System und hitzeempfindlichen Komponenten Gewährleistet eine rasche und zuverlässige Kühlung bis -50°C Lokalisiert Haarrisse auf Leiterplatten, und kühlt Metallteile bei der Darstellung von Schrumpf- und Presspassungen ab Optimal für z.B. IC's, Transistoren, Dioden, Widerstände, Kondensatoren sowie zum Hitzeschutz beim Löten und Entlöten Schnelle Beeinflussung von Thermostaten, Thermoschaltern zu Testzwecken Chemisch rein, verdampft sofort ohne Rückstände und greift die gängigsten Materialien nicht an Merkmale: Verwendungszweck: industriell Anwendung: Auto, für Elektronik weitere Produktinformationen: Inhalt: 400ml, Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. Enthält: Propan (CAS No.: 74-98-6), Butan (CAS No.: 106-97-8) Hinweis: Eisspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.8,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
SATRA S-MAHO2 Magnetstativ mit Magnetfuss für Messinstrumente inkl. analoger MessuhrSATRA Set S-MAHO2 Magnetstativ mit Magnetfuss für Messinstrumente inkl. analoger Messuhr Beschreibung Meßuhrhalter: Vielseitig arretierbar mit Feinjustierung, verchromtes Gestänge 2 gefräste Magnetflächen (waagerecht und senkrecht) mit prismatischer Sohle ein- und ausschalbarer Magnet Messuhraufnahme 8mm Technische Angaben Messstativ: Gesamthöhe mit Magnetblock: 228mm Höhe der Säule: 175mm Länge des Gestänges: 150mm (geteilt mit Feineinstellung) Abmasse des Magnetblockes: Breite: 50mm x Höhe: 55mm Tiefe: 60mm Gewinde Gestänge: M8 Beschreibung Meßuhr: Messuhr mit Metallgehäuse Nullstellung einstellbar Durchmesser Anzeige 58mm Messbereich 0-10mm Umdrehungszähler, 1 Umdrehung = 1mm Auflösung / Ablesegenauigkeit: 0,01mm rückseitige Befestigungsöse die Tastspitze ist auswechselbar Einspannschaft 8 mm zur Aufnahme in einem Messstativ856,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
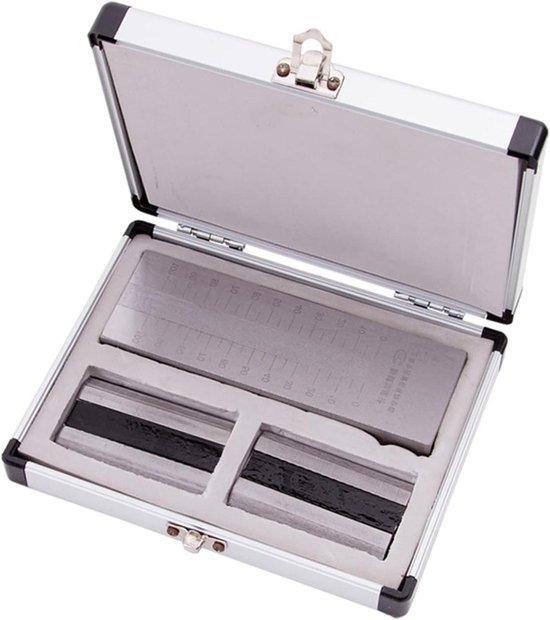
Feingehaltsmesser Scraper - Farbmessgerät Tintenmeter - Qualitätskontrolle - Einzelgroove - 0-150um - SilberMit diesem Edelstahlfeinheitsmessgerät messen Sie mit diesem Edelstahlfeinheitsmessgerät genau die Feinheit von Partikeln in Flüssigkeiten und Nudeln. Ideal für die Überprüfung von Pigmenten in Farben, Lacken und Farben, hilft dieses Tool, die Größe und Ausbreitung von Verunreinigungen für eine optimale Produktqualität zu kontrollieren. Dieses Feinheitsmessgerät ist ein wesentliches Werkzeug für die Herstellung, Lagerung und Anwendung in verschiedenen Branchen wie der Lack-, Kunststoff-, Tinten-, Papier-, Keramik-, Lebensmittel- und Pharmaindustrie. Mit einem Feinheitsbereich von 0-150um und einem Edelstahlkratzer bietet dieses Gerät zuverlässige Messungen. Sie noch heute und verbessern Sie die Ihrer Produkte.474,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
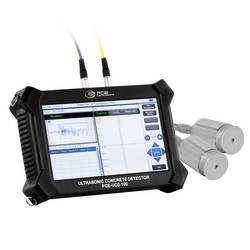
PCE Instruments Betonprüfgerät PCE-UCD 100 Messbereich 1677700 µs Betonfestigkeit Fehlererkennung Lunker Risse IP20Das Betonprüfgerät setzt einen neuen Standard für die Qualitätskontrolle von Betonstrukturen. Mit einer breiten Palette von Messparametern und modernster Technologie ermöglicht dieses Materialprüfgerät eine genaue Überprüfung von Betonpfählen, Betonträgern und anderen Bauelementen. Dieser innovative Betonprüfer bietet nicht nur zuverlässige Betonfestigkeitsmessungen, sondern auch eine detaillierte Fehlererkennung, einschließlich der Größe und Tiefe von Lunkern und Rissen. Die beiliegende Kamera ermöglicht sogar die präzise Messung von Rissbreiten. Das Betonprüfgerät ist speziell entwickelt, um Betonfestigkeit präzise zu messen und Fehler wie Lunker und Risse zu erkennen. Es ermöglicht Messungen an Betonpfählen, Betonträgern und anderen Betonstrukturen. Die Kamera ermöglicht die hochauflösende Erfassung von Rissen und ermöglicht eine präzise Messung der Rissbreite direkt auf dem Betonprüfer. Mit einer beeindruckenden Bandbreite von 1 bis 500 kHz deckt das Betonprüfgerät ein breites Frequenzspektrum ab, was eine genaue und zuverlässige Messung in verschiedenen Betonstrukturen ermöglicht. Der Betonprüfer verfügt über ein 10,1" TFT Touchscreen-Display, das eine klare und intuitive Benutzeroberfläche bietet. Der Betonprüfer wird in einem robusten Tragekoffer geliefert, der nicht nur den einfachen Transport ermöglicht, sondern auch das Betonprüfgerät vor Stößen und Feuchtigkeit schützt. Mit einem internen Speicher von 8 GB können Messdaten, Bilder und andere Informationen problemlos gespeichert und auch an die mitgelieferte Software übertragen werden.5165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.